Veddermål
Kalshi legger til gull- og sølvperpetualkontrakter med døgnåpen handel

 Legg til Gaming.net blant dine foretrukne kilder på Google
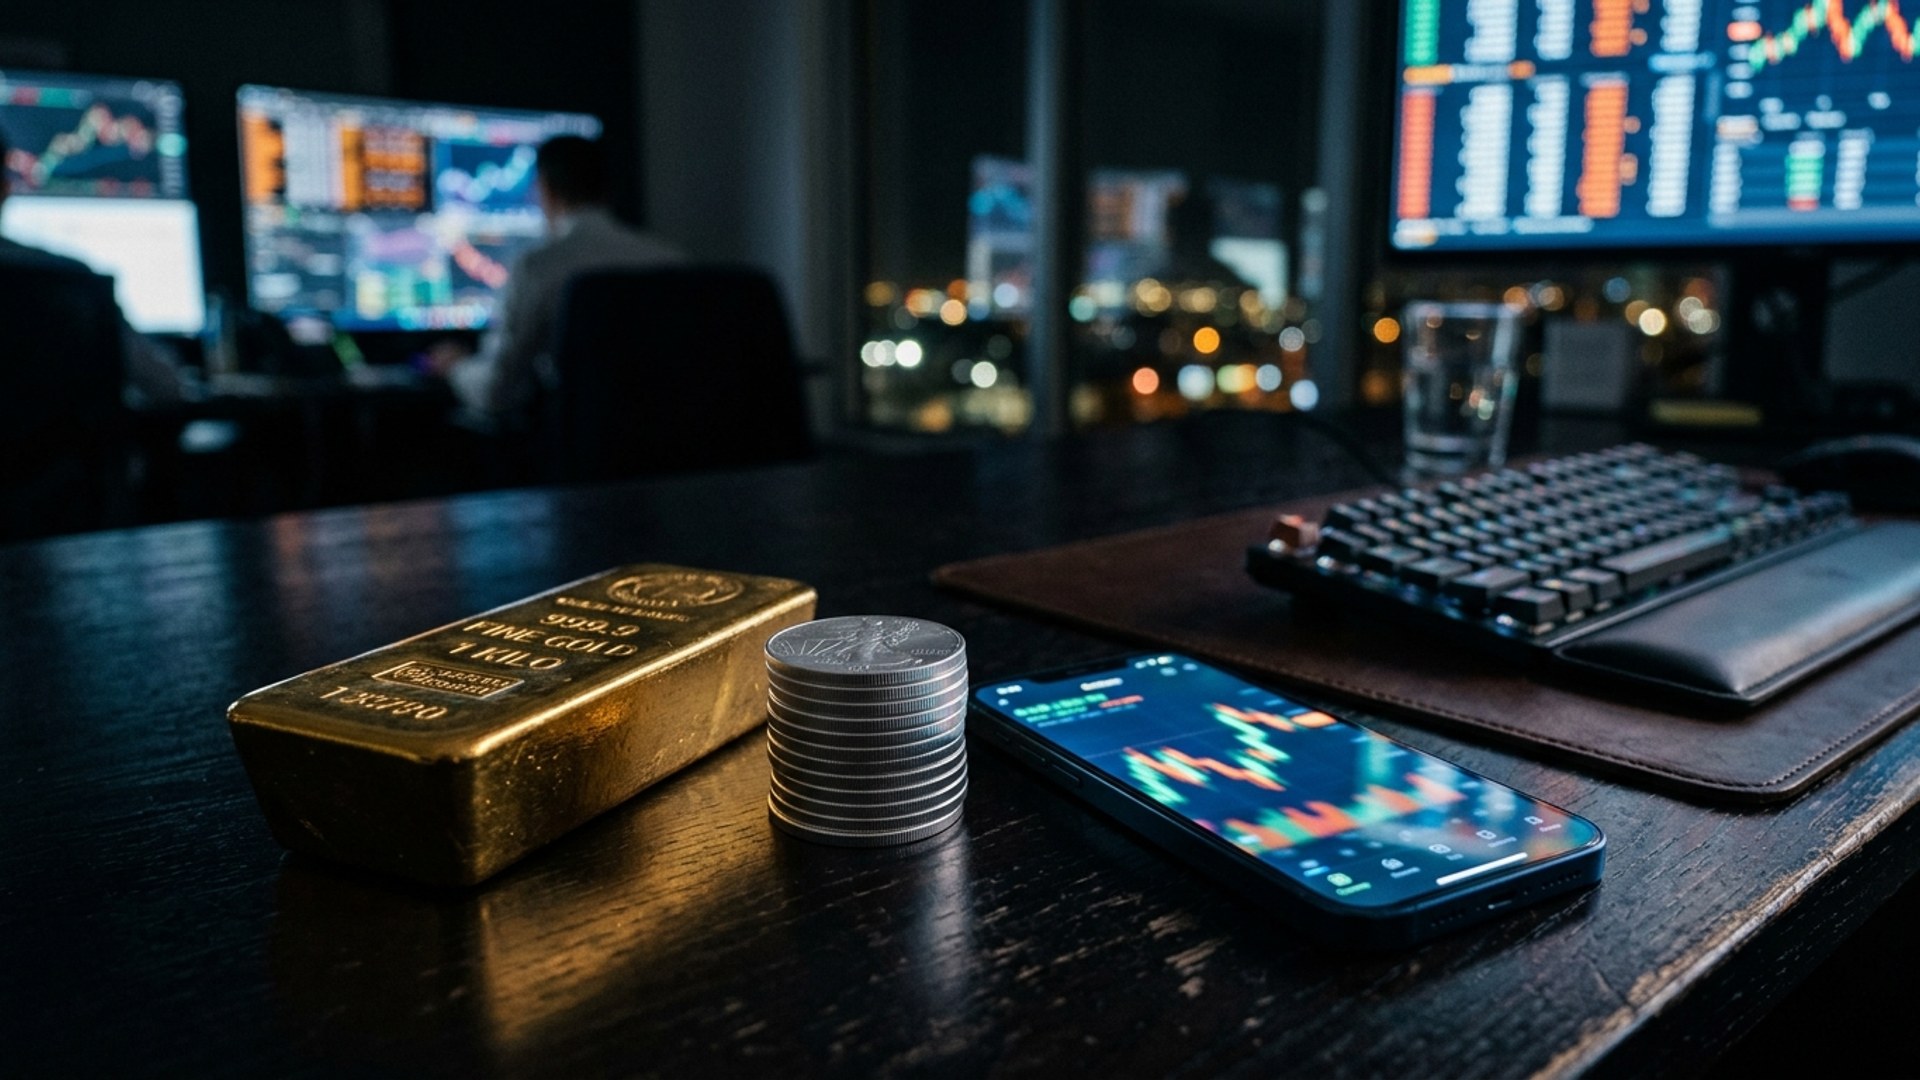
Kalshi lanserte 24/7 perpetual futures på gull og sølv 10. september 2026, og tilføyde edelmetallkontrakter til sin eksisterende kryptoperpetual‑portefølje. I lanseringskunngjøringen sa selskapet at kontraktene er de første i sitt slag i Amerika og fullt regulert av CFTC.
Kontraktene er tilgjengelige på Kalshis perpetual futures‑side, som bemerker at Kalshi er underlagt amerikansk regulering fra CFTC. Gull har maksimal giring på 15,2× og sølv 7,7×, ifølge børsens produktdokumentasjon, som advarer om at giringsverdiene reflekterer aktuelle API‑data og kan endres uten varsel. Minimumsposisjonsstørrelser kan starte så lavt som $1.
Hvordan kontraktene fungerer
Perpetual futures lar tradere ta en posisjon på om en eiendels pris vil stige eller falle uten å kjøpe eller holde den underliggende eiendelen. I motsetning til prediksjonsmarkeder har kontraktene ingen sluttdato, og en posisjon kan lukkes når som helst etter innehaverens valg.
Siden kontraktene aldri utløper, fungerer en finansieringsrate som forankrer kontraktsprisen til eiendelens sanntids spot‑pris, og tar over rollen som utløpsdatoer har for tradisjonelle futures. Raten er en liten gjentakende betaling som flytter direkte mellom tradere på motsatte sider av kontrakten; plattformen samler den ikke inn. Når kontraktsprisen ligger over spot, betaler tradere med opp‑posisjon tradere med ned‑posisjon, og når den ligger under, reverseres betalingene.
Raten er sammensatt av en jevn basisrente satt av plattformen og en variabel premie som vokser eller krymper i takt med gapet mellom kontraktsprisen og spot. Finansiering avregnes hvert åtte timer for kryptokontrakter, kl. 12:00 AM, 8:00 AM og 4:00 PM ET, og én gang daglig kl. 10:00 AM ET for edelmetaller. Finansiering stoppes aldri for krypto og gull, mens sølvfinansiering pauselegges i helger og på helligdager. Finansieringsgebyrer er begrenset til 2 % av en posisjon per vindu.
Margin er innskuddet som legges for å åpne en posisjon og sitter i kontoen som sikkerhet, ikke som lån eller gebyr. Initial margin er det en trader legger inn for å åpne posisjonen, mens vedlikeholdsmargin, vanligvis rundt 90 % av initial margin, er gulvet kontoen kan falle til før en margin‑call utløses. Hvis mark‑to‑market‑tap presser balansen under vedlikeholdsmarginen, må kontoen fylles opp til fullt initial margin‑krav.
Hvis tapene tærer på denne kontantbufferen, lukker Kalshi posisjonen automatisk, en tvungen avslutning kalt likvidasjon. Dokumentasjonen sier at likvidasjon begrenser ytterligere tap, men fungerer ikke som en garantert stop‑loss, og at raske eller ekstreme markedsbevegelser kan føre til utførelse til priser som er betydelig dårligere enn utløseren, noe som potensielt kan etterlate en negativ kontosaldo. Take‑profit‑ og stop‑loss‑ordrer, som automatisk lukker en posisjon til priser traderen angir på forhånd, er tilgjengelige som exit‑verktøy.
Kalshi betaler 3,25 % årlig rente på kontanter som holdes i en perpetual‑marginkonto, enten den støtter en åpen posisjon eller ligger ubrukt. Rente beregnes daglig og utbetales månedlig, krever en gjennomsnittlig daglig saldo på minst $250, og er for tiden tilgjengelig for kvalifiserte kunder i USA og dets territorier, med rente og berettigelse underlagt endring. Selskapet opplyste at de fleste perpetual‑plattformer ikke betaler noe på kundekontanter.
Kalshis oppgitte begrunnelse
I lanseringsinnlegget sa Kalshi at de første råvarefutures ble utviklet for å løse et spesifikt problem: bønder ønsket ikke risikoen for prisendringer i løpet av innhøstingssesongen, så de opprettet avtaler om å bytte korn til fastsatte priser på bestemte fremtidige datoer, og futureskontrakter har siden den gang hatt utløpsdatoer. Selskapet argumenterte for at en struktur designet for fysisk levering av hvete og mais ikke passer til moderne futures‑handel, som nå også omfatter metaller, Bitcoin og fiat‑valutaer.
Selskapet listet opp det de beskrev som svakheter ved eksisterende metoder for å få eksponering mot edelmetaller: tradisjonelle futures medfører kostbare rulleringsgebyrer, børsnoterte fond er indirekte, pålegger forvaltningsgebyrer og gir ingen giring, og fysisk metall er dyrt å lagre, transportere og selge. Kalshi sa at perpetuals unngår disse ulempene fordi de konsentrerer likviditet i én kontrakt, handles døgnet rundt, og ikke tar månedlige gebyrer.
Kalshi oppga at offshore‑perpetuals stod for $90 billioner i handelsvolum i 2025. «Det er på tide at amerikanere også får tilgang til perpetuals», skrev selskapet, og la til at nyheter ikke stopper i helgene mens markedene gjør det.
Tilgang og eksisterende portefølje
Gull og sølv blir lagt til en perpetual‑portefølje som allerede inneholder kryptoeiendeler inkludert Bitcoin med maksimal giring på 6,0×, BNB på 4,7×, Ethereum på 4,6×, Litecoin på 3,8×, Chainlink på 3,5× og Solana på 3,0×, blant andre. Kalshi beskriver seg selv som den første CFTC‑regulerte plattformen i USA som tilbyr perpetual futures.
En sammenligningstabell i produktdokumentasjonen stiller perpetual futures opp mot kvartalsfutures. Perpetuals har ingen utløp, ingen oppgjør, en finansieringsrate som prisanker, og ingen rullering, mens kvartalsfutures utløper hver kvartal, oppgjøres i kontanter ved utløp, er forankret av arbitrage ved utløp, og må rulleres hver kvartal for å opprettholde eksponeringen. Dokumentasjonen bemerker at rullering medfører en kostnad knyttet til basisen, forskjellen mellom spot‑ og futures‑pris, som kan være positiv eller negativ avhengig av markedsforhold.
Perpetual‑handel er ikke automatisk tilgjengelig for alle Kalshi‑brukere. I følge selskapets hjelpesenter må hver bruker søke om en margin‑konto, og perpetual‑marginkontoen er adskilt fra en brukers Kalshi‑prediksjonsbalanse. Hjelpesenterets samling om perpetual futures omfatter 16 artikler som dekker margin, finansiering, ordrestrukturer, take‑profit‑ og stop‑loss‑ordrer, likvidasjon og overføring av penger mellom kontoer.